bKash
bKash Limitedشؤون ماليةموثّق
- 762.00 التقييمات
- 4.4
- التنزيلات
- +100,000,000
- السعر
- Free
مواصفات التطبيق
- الإصدار
- 7.3.0
- تم التحديث
- التنزيلات
- +100,000,000
- يتطلب
- 6.0
- السعر
- Free
- التصنيف العمري
- PEGI 3
لقطات الشاشة
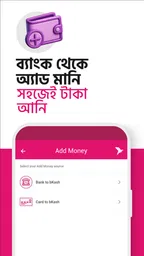
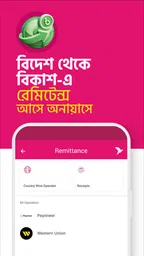
 تحليل من Appwesome
أستخدم تطبيق bKash كأداة مالية يومية أكثر من كونه مجرد محفظة إلكترونية. فالفكرة الأساسية واضحة: أفتح التطبيق عندما أريد إرسال المال، شحن رصيد الهاتف، دفع فاتورة، إتمام عملية شراء عبر رمز QR أو إدارة بعض خدمات الدفع من مكان واحد. هذا التركيز يجعله عمليًا خصوصًا لمن يعتمد على الهاتف في معاملاته المتكررة ولا يريد التنقل بين تطبيقات مصرفية وخدمات دفع منفصلة.
التطبيق من تطوير bKash Limited، وهو متاح مجانًا ومصنف ضمن تطبيقات الشؤون المالية، مع تصنيف عمري PEGI 3. وقد ظهر لأول مرة في 24 أبريل 2018، بينما الإصدار الحالي هو 7.3.0 ويعمل على أجهزة تبدأ من أندرويد 6.0. هذه التفاصيل مهمة لمن يستخدم هاتفًا قديمًا نسبيًا؛ فالتوافق الواسع يساعد على الوصول، لكن تجربة تطبيق مالي على جهاز قديم قد لا تكون بنفس سلاسة الهاتف الحديث.
ما يلفتني في وضعه الحالي هو حجم الاعتماد عليه؛ فقد تجاوز عدد مرات التثبيت مئة مليون، ويحمل متوسط تقييم يبلغ 4.4 من 5 من نحو مليون وسبعمئة ألف تقييم. هذه الأرقام لا تعني أن كل تجربة ستكون مثالية، لكنها تشير إلى أن التطبيق حاضر بقوة في الاستخدام اليومي، وليس خدمة هامشية لا يعرفها إلا عدد محدود من الناس.
كيف يبدو الاستخدام اليومي الآن؟
عند التعامل مع تطبيق مالي، لا أبحث عن الزخرفة بقدر ما أبحث عن مسار مفهوم. أريد أن أعرف بسرعة أين أرسل المال، وأين أجد شحن الهاتف، وكيف أراجع العملية قبل تأكيدها. في هذا الجانب، يجمع bKash مجموعة من المهام التي يحتاجها المستخدم العادي في شاشة واحدة بدل توزيعها بين تطبيق شركة الاتصالات، وتطبيق البنك، وخدمة دفع أخرى.
السيناريو الأكثر واقعية بالنسبة لي هو يوم مزدحم يحتاج فيه أحد أفراد العائلة إلى مبلغ صغير، وفي الوقت نفسه ينفد رصيد الهاتف وتقترب فاتورة من موعد السداد. بدل فتح عدة خدمات، يمكن تنفيذ هذه المهام من البيئة نفسها. قيمة التطبيق هنا ليست في أن كل وظيفة جديدة أو غير مألوفة، بل في تقليل عدد الخطوات الذهنية والتطبيقات التي أحتاج إلى تذكرها.
في بيت يتشارك أفراده هاتفًا أو يساعد أحدهم الآخر في إنجاز المعاملات، أرى أن الفائدة الأساسية هي جمع الأدوات في مكان مألوف، لا تحويل الجهاز إلى حساب عائلي مشترك. الأفضل أن يعرف كل شخص بوضوح من يتعامل مع الحساب ومن يراجع تفاصيل العملية؛ فوجود الهاتف في متناول أكثر من فرد لا يعني أن إرسال المال أو الدفع ينبغي أن يتم بلا موافقة صاحب الحساب.
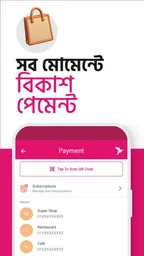
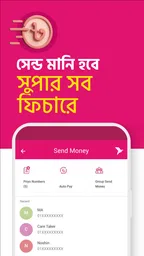
إرسال المال مناسب للتحويلات اليومية بين الأشخاص، بينما يضيف الدفع عبر QR خيارًا مختلفًا عند التعامل مع متجر يدعم هذه الطريقة. الفرق العملي أن التحويل لشخص يتطلب التأكد من هوية المستلم، أما مسح الرمز فيرتبط بالجهة أو المتجر الظاهر في العملية. لذلك لا أتعامل مع الطريقتين بالطريقة نفسها: أراجع اسم المستلم في التحويل، وأتأكد من تفاصيل التاجر والمبلغ عند الدفع بالرمز.
مقالات أخرى للقراءة
كل المقالات
 Roblox
روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
من مطاردة قصيرة إلى عالم كامل صنعه لاعبون آخرون، تكمن جاذبية روبلوكس في تبديل الإيقاع باستمرار؛ لكن هذا التنوع يترك تفاوتًا واضحًا في الجودة.
اقرأ المقال: روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
 Plants vs. Zombies™
عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies
ليست زراعة عباد الشمس تفصيلاً اقتصادياً عابراً؛ إنها قرار يحدد إيقاع كل مواجهة، ويحوّل ساحة الحديقة إلى اختبار ممتع للصبر والتوقيت.
اقرأ المقال: عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies


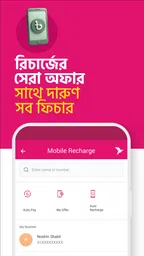
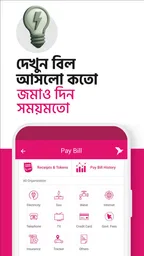
إعادة شحن الهاتف من داخل المحفظة مفيدة عندما أريد إنجاز الأمر بسرعة، خصوصًا إذا كان الهاتف نفسه هو وسيلة التحقق أو التواصل. أما دفع الفواتير فيمنح التطبيق دورًا أوسع من مجرد إرسال الأموال. ومع ذلك، أنصح بمراجعة نوع الفاتورة ورقم الحساب قبل التأكيد، لأن سهولة الوصول إلى زر الدفع لا تلغي مسؤولية التأكد من البيانات.
التحويل والدفع ليسا الشيء نفسه
من الأخطاء التي قد يقع فيها المستخدم الجديد أن ينظر إلى كل عملية باعتبارها حركة مالية متشابهة. في تجربتي، من الأفضل الفصل ذهنيًا بين إرسال المال إلى شخص، والدفع لجهة، وشحن الهاتف، واستخدام QR. لكل مسار غرض مختلف، وأي استعجال في اختيار الخيار قد يؤدي إلى إدخال بيانات غير مناسبة أو مراجعة أقل دقة قبل التأكيد.
أتعامل مع شاشة المراجعة كجزء أساسي من العملية، لا كخطوة يمكن تجاوزها بسرعة. أتحقق من الرقم أو الجهة والمبلغ، ثم أؤكد فقط عندما تتطابق التفاصيل مع ما أريده. هذه العادة أهم من حفظ أماكن الأزرار، لأنها تقلل احتمال إرسال المال إلى جهة غير مقصودة، سواء كنت مستخدمًا جديدًا أو معتادًا على التطبيق.
العروض والبطاقات في التجربة العملية
وجود قسم للعروض قد يكون مفيدًا لمن يريد معرفة الفرص المتاحة داخل التطبيق بدل انتظار ظهورها في مكان آخر. لكنني لا أعتبر العرض سببًا كافيًا لإجراء عملية مالية. الأفضل أن أبدأ بالحاجة الفعلية، ثم أرى إن كان هناك عرض مناسب، لا أن أغيّر طريقة الدفع لمجرد وجود حافز مؤقت.
أما البطاقات، فهي توسع نطاق التجربة لمن يريد ربط استخدامه المالي بخيار دفع آخر داخل منظومة التطبيق. هذه الإضافة قد تكون ملائمة لمن يفضل إدارة أدواته من مكان واحد، لكنها لا تجعل التطبيق بديلًا تلقائيًا عن الحساب البنكي أو البطاقة التقليدية في كل موقف. الاختيار يعتمد على نوع المعاملة والجهة التي ستستقبل الدفع، وليس على وجود الميزة وحده.
ما الذي تغيّر، وماذا يعني الإصدار الحالي؟
الإصدار الحالي 7.3.0 يعكس استمرار تطوير التطبيق بدل بقائه كما كان عند ظهوره في 2018. أتعامل مع رقم الإصدار كإشارة إلى أن المنتج يتطور، لكنني لا أخلط بين ذلك وبين وعد بأن كل تحديث سيغير طريقة الاستخدام جذريًا. في التطبيقات المالية، قد تكون قيمة التطوير في صقل المسارات الموجودة، وتوضيح الخطوات، وتحسين التعامل مع مجموعة واسعة من المهام، وليس فقط إضافة زر جديد.
بالنسبة للمستخدم القديم، أهم أثر للتطور هو أن التطبيق أصبح مركزًا لخدمات متعددة: تحويل، دفع، شحن، فواتير، QR، عروض وبطاقات. هذا الاتساع مريح، لكنه يرفع أيضًا أهمية التنظيم البصري. كلما زادت الوظائف، احتاج المستخدم إلى الانتباه عند اختيار الخدمة الصحيحة بدل الاعتماد على الذاكرة أو الضغط السريع.
أرى أن التحول من محفظة تُستخدم للتحويلات فقط إلى تطبيق مالي متعدد الاستخدامات يغير عادات المستخدم. في البداية قد تفتح التطبيق لإنجاز مهمة واحدة، ثم تكتشف أن مهامًا أخرى موجودة في المكان نفسه. الفائدة الحقيقية تظهر عندما تتكرر هذه العمليات، لا عندما تفتحه مرة واحدة لتجربة ميزة عابرة.
أما بالنسبة لمن يثبت التطبيق الآن، فالإصدار الحالي يوفر نقطة دخول مباشرة إلى منظومة أوسع من مجرد تحويل الأموال. لكنني لا أنصح بتثبيته فقط بسبب كثرة الوظائف؛ اسأل نفسك أولًا: هل تحتاج فعلًا إلى شحن الهاتف ودفع الفواتير وعمليات QR والعروض والبطاقات إلى جانب التحويل؟ إذا كانت الإجابة نعم، فالتجميع في تطبيق واحد قد يوفر عليك وقتًا واضحًا.
أثر ذلك على المستخدمين الحاليين
المستخدم المعتاد على التحويلات سيجد أن التطبيق يمكن أن يحل محل بعض الأدوات المنفصلة في روتينه. بدل الانتقال من تطبيق المحفظة إلى تطبيق الاتصالات ثم إلى خدمة الفواتير، يصبح من الممكن بدء هذه المهام من المكان نفسه. هذا لا يعني أن كل عملية ستأخذ وقتًا أقل دائمًا؛ فالمراجعة المطلوبة في المعاملات المالية تظل خطوة لا ينبغي حذفها.
الميزة الأهم للمستخدم المتكرر هي بناء عادة ثابتة. عندما تعرف أين تبدأ كل مهمة، يقل التردد، وتصبح العمليات اليومية أكثر انتظامًا. لكن هذه الراحة قد تتحول إلى نقطة ضعف إذا جعلتك تؤكد المعاملة تلقائيًا. كلما أصبح المسار مألوفًا، زادت حاجتي إلى التوقف لحظة والتحقق من المستلم والمبلغ والجهة.
لمن يستخدم هاتفًا قديمًا، الحد الأدنى المطلوب هو أندرويد 6.0، وهذا يفتح الباب أمام أجهزة ليست حديثة. مع ذلك، لا أقيس جودة تجربة تطبيق مالي بالتوافق وحده. أداء الهاتف، سرعة الاتصال، ومساحة التخزين قد تؤثر في الإحساس العام بالسرعة، حتى عندما يكون نظام التشغيل مدعومًا.
ثلاث عادات تجعل الاستخدام أكثر أمانًا ووضوحًا
قبل إرسال المال، أتعامل مع اسم المستلم ورقمه كمرحلة تحقق مستقلة، ولا أكتفي بالتعرف على صورة أو اسم مألوف. التشابه بين الأسماء أو وجود أكثر من جهة اتصال يجعل المراجعة اليدوية ضرورية.
عند استخدام QR، أراجع الجهة والمبلغ بعد المسح وقبل التأكيد. الرمز يختصر الكتابة، لكنه لا يلغي الحاجة إلى التأكد من أنني أدفع للمتجر الصحيح، خصوصًا في مكان مزدحم أو عندما يكون هناك أكثر من رمز ظاهر.
أفصل بين العروض والحاجة الفعلية. إذا كان عليّ دفع فاتورة أو شحن الهاتف، أنجز العملية المطلوبة أولًا، ثم أراجع العروض باعتبارها خيارًا إضافيًا، لا سببًا لاتخاذ قرار مالي متسرع.
أضيف عادة رابعة للمستخدم الذي يعتمد على التطبيق يوميًا: أحتفظ بعادة مراجعة سجل العمليات بعد المعاملات المهمة، لا بعد كل نقرة فقط. الهدف ليس القلق، بل التأكد من أن العملية التي أتذكرها تطابق ما تم تنفيذه. هذه الخطوة مفيدة خصوصًا عندما أجري أكثر من نوع من الدفع في اليوم نفسه.
وفي الاستخدام المنزلي، يساعد الاتفاق المسبق على تقسيم المهام بدل تداول الهاتف والحساب بلا ترتيب. يمكن لشخص أن يتولى دفع فاتورة، بينما يرسل صاحب الحساب المال بنفسه بعد مراجعة المستلم؛ المهم أن تكون خطوة التأكيد عند الشخص المسؤول عن المعاملة. هذا تنظيم عملي بين أفراد البيت، وليس ميزة تحكم عائلي داخل التطبيق.
أين تظهر الحدود مقارنة بالبدائل؟
مقارنةً بتطبيق مصرفي تقليدي، يتميز bKash بالتركيز على المعاملات اليومية السريعة داخل محفظة واحدة. التطبيق البنكي قد يكون أفضل لمن يريد إدارة حساب مصرفي شامل، أو متابعة منتجات مصرفية متعددة، أو التعامل مع خدمات مرتبطة مباشرة بالبنك. أما bKash فيبدو أنسب عندما تكون الأولوية للتحويلات والمدفوعات والشحن والفواتير في تجربة هاتفية مباشرة.
وبالمقارنة مع تطبيق شركة الاتصالات، يقدم bKash نطاقًا أوسع من شحن الرصيد. إذا كان احتياجي الوحيد هو إعادة شحن الهاتف، فقد يكون تطبيق الاتصالات أكثر مباشرة بالنسبة لي. لكن عندما أحتاج إلى التحويل ودفع فاتورة واستخدام QR أيضًا، تصبح الخدمة الموحدة أكثر منطقية، حتى لو احتاجت إلى التعرف على أقسام أكثر في البداية.
أما النقد، فيظل أبسط في بعض المواقف التي لا تتوفر فيها وسيلة دفع رقمية مناسبة أو عندما لا يريد الطرف الآخر استخدام محفظة. ولا ينبغي أن أتعامل مع التطبيق كبديل مطلق للنقد أو للحساب البنكي؛ قوته تظهر عندما يقبل الطرف المقابل القناة الرقمية وتكون بيانات العملية واضحة.
هناك أيضًا مستخدمون قد لا يرتاحون لتجميع وظائف مالية كثيرة في تطبيق واحد. إذا كنت تفضل فصل التحويلات عن الفواتير وعن التسوق، فقد تبدو كثرة الخيارات مشتتة بدل أن تكون مريحة. وبالمثل، من يحتاج إلى أدوات مصرفية متخصصة لن يجد في محفظة مالية يومية بالضرورة العمق الذي يبحث عنه في تطبيق بنكي مخصص.
تنظيم الحساب في هاتف مشترك
إذا كان الهاتف يُستخدم بالتناوب بين أفراد المنزل، فأنا لا أتعامل مع ذلك كسبب لمشاركة بيانات الحساب. الأفضل أن يبقى صاحب الحساب واضحًا، وأن ينفذ التحويل أو الدفع بنفسه بعد مراجعة تفاصيله. ويمكن للآخرين مساعدته في قراءة فاتورة أو العثور على المتجر، لكن لا ينبغي أن تتحول المساعدة إلى ضغط على زر التأكيد نيابة عنه من دون اتفاق.
أما إذا كان لكل شخص هاتفه، فالتنسيق لا يزال مهمًا عند دفع مصروف مشترك أو فاتورة منزلية. أتفق أولًا على من سيدفع، ثم أبلغ بقية أفراد البيت بأن المهمة أُنجزت، حتى لا تتكرر العملية من شخصين. هذا الاستخدام البسيط يقلل الالتباس أكثر من فتح التطبيق مرارًا لمعرفة من قام بالدفع.
أسئلة عملية قبل الاعتماد عليه
هل هو مناسب للمبتدئ؟ نعم، إذا بدأ المستخدم بمهمة واحدة واضحة، مثل الشحن أو التحويل، ثم تعرّف تدريجيًا إلى الدفع والفواتير وQR. لا أنصح بفتح كل الأقسام دفعة واحدة؛ التعلم التدريجي يقلل الخلط بين أنواع العمليات.
هل يمكن الاعتماد عليه لكل المدفوعات؟ أستخدمه للمهام التي تظهر بوضوح داخل التطبيق ويقبلها الطرف الآخر، لكنني لا أفترض أن كل متجر أو جهة ستدعم الطريقة نفسها. قبل أن أبدأ، أتأكد من أن خيار الدفع المطلوب متاح للجهة التي أتعامل معها.
هل يناسب من يملك هاتفًا قديمًا؟ توافقه مع أندرويد 6.0 يجعله خيارًا ممكنًا على أجهزة أقدم، لكنني أضع في الحسبان أداء الهاتف واتصاله. في المعاملات المالية، لا أبدأ العملية في مكان تكون فيه الشبكة متقطعة أو الجهاز بطيئًا جدًا، لأن الوضوح والاستقرار أهم من السرعة.
هل العروض والبطاقات ضرورية؟ لا. أراها إضافات قد تكون مفيدة لبعض المستخدمين، لكنها ليست أساس قيمة التطبيق. الأساس بالنسبة لي هو التحويل والدفع والشحن والفواتير، ثم تأتي بقية الأدوات بحسب نمط الاستخدام.
هل أنصح به للجميع؟ لا أقول ذلك. هو خيار قوي لمن يريد محفظة مالية متعددة المهام ويجري معاملات هاتفية متكررة. أما من يحتاج إلى إدارة مصرفية متقدمة، أو يستخدم الهاتف فقط لشحن الرصيد، أو يفضل التعامل النقدي تمامًا، فقد يكون تطبيق آخر أكثر ملاءمة وأقل ازدحامًا.
ما الذي أراقبه في الاستخدام القادم؟
أراقب أولًا مدى حفاظ التطبيق على وضوحه مع استمرار إضافة الخدمات. التوسع مفيد فقط إذا بقي المستخدم قادرًا على التمييز بين التحويل والدفع والشحن والفواتير دون تردد. كل تحديث ناجح بالنسبة لي هو الذي يجعل المهمة المعتادة أسهل، لا الذي يضيف خيارات كثيرة بلا ترتيب واضح.
أراقب أيضًا العلاقة بين السرعة والدقة. في تطبيق مالي، لا أريد اختصار الخطوات إلى درجة تجعل المراجعة غير واضحة. أفضل مسارًا يحتاج إلى لحظة تحقق إضافية على مسار سريع يدفعني إلى التأكيد قبل فهم الجهة أو المبلغ.
ومن زاوية المستخدم القديم، يهمني أن تظل الوظائف الأساسية سهلة الوصول حتى مع ظهور العروض والبطاقات وغيرها. المستخدم الذي يفتح التطبيق لإرسال المال لا ينبغي أن يشعر بأن المهمة البسيطة ضاعت وسط الأقسام الإضافية. هذه نقطة ستحدد إن كان التوسع سيزيد قيمة التجربة أو سيجعلها أثقل.
في النهاية، أرى أن bKash تطبيق مالي عملي لمن يريد جمع احتياجات يومية متعددة في مكان واحد. قوته ليست في فكرة منفردة، بل في الجمع بين التحويل، شحن الهاتف، دفع الفواتير، QR، العروض والبطاقات ضمن تجربة واحدة. أعجبني هذا الاتجاه لأنه يختصر التنقل بين الخدمات، لكنني أستخدمه بعادة ثابتة: اختيار نوع العملية بعناية، مراجعة التفاصيل قبل التأكيد، وعدم جعل العرض أو السرعة أهم من صحة المعاملة.
إذا كان هذا هو نمطك اليومي، فالتطبيق يستحق التجربة، خصوصًا مع توفره مجانًا وانتشاره الواسع. أما إذا كنت تبحث عن تطبيق مصرفي شامل أو أداة شحن بسيطة فقط، فالأفضل أن تقارن احتياجك الفعلي قبل الاعتماد عليه. وبالنسبة إلى أسرة تتشارك الجهاز، أراه مناسبًا حين تبقى حدود الحساب ومسؤولية التأكيد واضحة بين المستخدمين، لا حين يتعامل الجميع مع المحفظة كأنها حساب جماعي. بالنسبة لي، هو خيار متوازن لمحفظة مالية رقمية يومية، بشرط أن أستفيد من تعدد وظائفه دون أن أتعامل معه باستهتار لمجرد أن خطواته أصبحت مألوفة.
أبرز النقاط
- واجهة عربية وبنغالية سهلة الاستخدام للمستخدمين الجدد.
- إرسال الأموال إلى مستخدمي bKash بسرعة عبر رقم الهاتف.
- دعم دفع الفواتير وشحن الرصيد من مكان واحد.
- إمكانية الدفع لدى متاجر كثيرة عبر رمز QR.
- إشعارات فورية تساعد على متابعة كل معاملة.
القيود
- تتطلب بعض الخدمات رسوماً قد تختلف حسب نوع العملية.
- الحساب مرتبط برقم هاتف بنغلاديشي صالح.
- قد تتأخر المعاملات عند ضعف الشبكة أو ازدحام الخدمة.
- بعض الميزات تحتاج إلى التحقق من الهوية والبيانات الشخصية.
- قد لا تتوفر نقاط السحب والوكلاء بسهولة في جميع المناطق.
الأسئلة الشائعة
01ما هو تطبيق bKash، وما الخدمات التي يقدمها؟
تطبيق bKash هو محفظة إلكترونية وخدمة مالية رقمية تُستخدم على نطاق واسع في بنغلاديش. بعد إنشاء الحساب والتحقق من الهوية، يمكنك إرسال الأموال واستلامها، دفع الفواتير، شحن رصيد الهاتف، الدفع لدى المتاجر، وتحويل الأموال إلى جهات مختلفة وفق الخدمات المتاحة في منطقتك. تختلف بعض المزايا والرسوم حسب نوع العملية وتعليمات bKash الحالية.
02هل يتطلب تطبيق bKash رقم هاتف أو حسابًا مصرفيًا؟
نعم، يحتاج bKash عادةً إلى رقم هاتف محمول صالح ومسجل باسم المستخدم وفق متطلبات التحقق المحلية، كما قد يُطلب تقديم معلومات هوية رسمية لفتح الحساب. لا يشترط امتلاك حساب مصرفي لاستخدام جميع وظائف المحفظة، لكن بعض الخدمات، مثل التحويلات أو الإيداعات المرتبطة بالبنوك، قد تتطلب شروطًا إضافية. يُنصح بمراجعة المتطلبات داخل التطبيق.
03هل تطبيق bKash آمن للاستخدام، وكيف أحمي حسابي؟
يستخدم bKash وسائل حماية مثل رقم التعريف الشخصي وإجراءات التحقق الخاصة بالحساب، لكن أمان المحفظة يعتمد أيضًا على سلوك المستخدم. لا تشارك رمز PIN أو رموز التحقق مع أي شخص، حتى لو ادعى أنه موظف دعم، وتجنب الروابط والرسائل المشبوهة. استخدم التطبيق الرسمي فقط، وسجّل الخروج أو جمّد الحساب فورًا عند فقدان الهاتف أو الاشتباه بنشاط غير معتاد.
04ما الرسوم المفروضة على التحويل والسحب والدفع عبر bKash؟
لا توجد رسوم موحدة لكل العمليات؛ فالرسوم قد تختلف بحسب نوع الخدمة، وقيمة المبلغ، وطريقة السحب أو التحويل، والوكيل أو الجهة المستلمة. قد تكون بعض المدفوعات مجانية أو منخفضة التكلفة، بينما تفرض عمليات السحب أو التحويل رسومًا محددة. قبل تأكيد المعاملة، يعرض التطبيق عادةً المبلغ الإجمالي والرسوم، لذلك راجع الشاشة جيدًا.
05ماذا أفعل إذا فشلت المعاملة أو لم يصل المال إلى المستلم؟
ابدأ بفحص سجل المعاملات داخل التطبيق للتأكد من حالة العملية ورقمها المرجعي، ولا تكرر الإرسال مباشرةً إذا كان المبلغ قد خُصم من رصيدك. احتفظ برسائل التأكيد ولقطات الشاشة، ثم تواصل مع دعم bKash عبر قنواته الرسمية أو زر أقرب وكيل معتمد عند الحاجة. لا تعتمد على أرقام أو حسابات دعم منشورة في مصادر غير موثوقة.
bKash بلغات أخرى
